Itumeleng Mohlahlo a créé Alpha Secure Networks en 2005, alors qu’il était étudiant en ingénierie. Devenue spécialiste des infrastructures informatiques et de la cybersécurité, l’entreprise doit acheter du matériel et des licences avant de pouvoir livrer ses contrats. Les paiements des clients, eux, peuvent arriver des mois plus tard. C’est ce décalage que son dirigeant décrit dans un témoignage publié par Standard Bank le 2 juin 2026. [source]
Gagner une commande ne suffit donc pas à pouvoir l’exécuter. Entre l’achat des équipements et l’encaissement, l’entreprise doit continuer de payer ses fournisseurs et ses salariés. Dans ce récit commercial de la banque, Mohlahlo explique avoir adopté BizFlex après un échange avec son chargé de relation. Il rapporte un accès rapide aux fonds et la possibilité de choisir la part des recettes consacrée au remboursement. Ce témoignage illustre un besoin de trésorerie ; il ne représente pas tous les emprunteurs. [source]
Rembourser quand l’argent entre
La fiche sud-africaine de BizFlex décrit un prêt de court terme dont le remboursement repose sur un pourcentage des recettes quotidiennes de l’entreprise. Le coût du financement est fixé à l’avance en rands ; la banque annonce qu’il reste identique quelle que soit la durée nécessaire pour solder le prêt, sans frais mensuels propres à celui-ci. [source]
Comprendre en images
Deux grands nombres, deux populations
Le financement et la clientèle donnent deux repères d’échelle. Ces populations différentes ne permettent pas de calculer un taux d’accès au crédit.
Ensemble de financement déclaré
Prêts décaissés
31,8 Mdde rands (ZAR), à 28 800 PME en 2025.Autre ensemble affiché
Clientèle PME
> 800 000clients PME affichés dans 16 pays.Être client n’équivaut pas à avoir reçu un prêt dans l’année.
| Objet | Périmètre | Interprétation permise et limite |
|---|---|---|
| Financement 2025 | Montants décaissés et PME bénéficiaires déclarés | Activité de prêt, sans effet causal sur l’emploi établi |
| Clientèle affichée | Un ensemble de clients dans 16 pays | Pas une cohorte de demandeurs ou de bénéficiaires des prêts 2025 |
| BizFlex | Remboursement présenté comme lié aux revenus | Mécanisme décrit par extraits ; coût contractuel et résultat non reconstitués |
| Tarifs 2026 | Conditions entreprises en Afrique du Sud | Ni coût de prêt continental ni facture applicable à toutes les filiales |
Le principe répond au décalage entre des dépenses immédiates et des recettes irrégulières. Lorsque les recettes augmentent, la somme consacrée au remboursement augmente aussi. Ce prélèvement porte sur les recettes, pas sur le bénéfice restant après les charges. Mais cette souplesse comporte une limite explicite : si les remboursements sont très inférieurs aux prévisions, un minimum quotidien peut s’appliquer. La baisse d’activité ne fait donc pas disparaître toutes les obligations. [source]
L’offre demande également un compte courant professionnel Standard Bank actif depuis au moins six mois et une entreprise de type Proprietary Limited ou Close Corporation, deux formes juridiques sud-africaines. Elle ne s’adresse pas indistinctement à toute personne qui lance une activité. Le compte a ses propres conditions : l’absence de frais mensuels annoncée pour le prêt ne signifie pas que l’ensemble de la relation bancaire soit gratuit. [source] [source]
Le chiffre du groupe et l’histoire d’une entreprise
À l’échelle de ses activités, Standard Bank déclare avoir décaissé 31,8 milliards de rands de prêts à 28 800 PME en 2025. Le groupe indique aussi compter 802 220 clients PME dans seize pays. Être client et avoir reçu un prêt sont deux situations différentes : ces populations ne se confondent pas. [source]
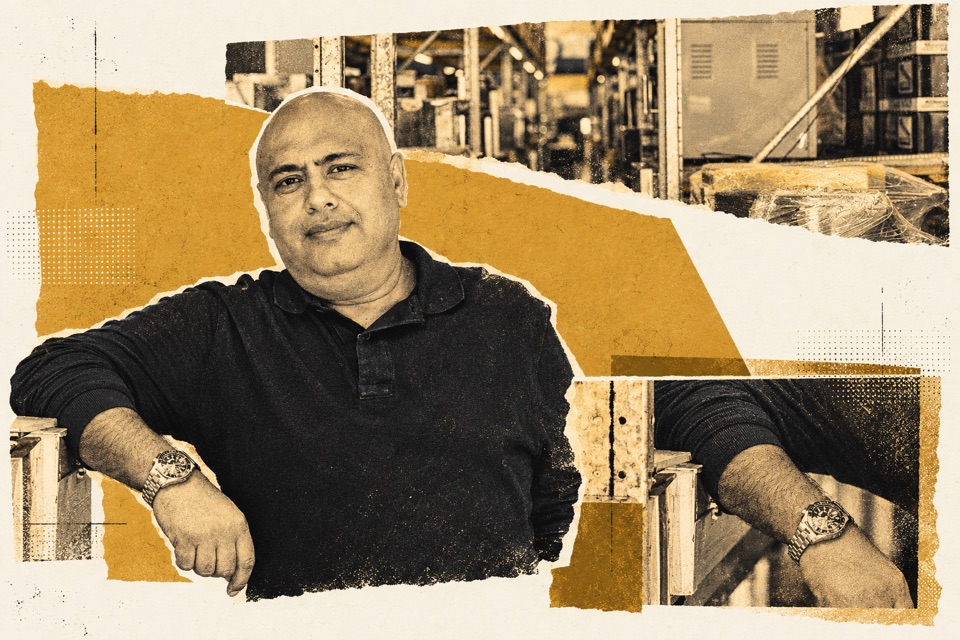
Portrait réinterprété d’Asiem Alli, un autre client de Standard Bank.
La portée d’une opération reste précise.Portrait réinterprété avec IA · Asiem Alli, cas client Standard Bank. Image et sourceCes décaissements montrent que le financement ne reste pas au stade de la promesse. Ils n’indiquent cependant pas combien d’entreprises ont gagné de nouveaux contrats, préservé des emplois ou amélioré leur trésorerie après avoir remboursé. Le cas d’Alpha Secure Networks donne un visage au mécanisme ; son contrat et ses résultats ne peuvent pas devenir ceux de toutes les PME financées.
Pour un entrepreneur, l’intérêt d’un prêt se joue dans cet équilibre : avancer une dépense qui permet de travailler, puis conserver assez de recettes pour continuer pendant le remboursement. Standard Bank organise cette possibilité. Le montant prêté en donne l’échelle, sans suffire à mesurer ce qui reste à l’entreprise une fois le financement payé.